Apprendre à une IA à dépenser votre argent : OpenAI lance ChatGPT Wallet
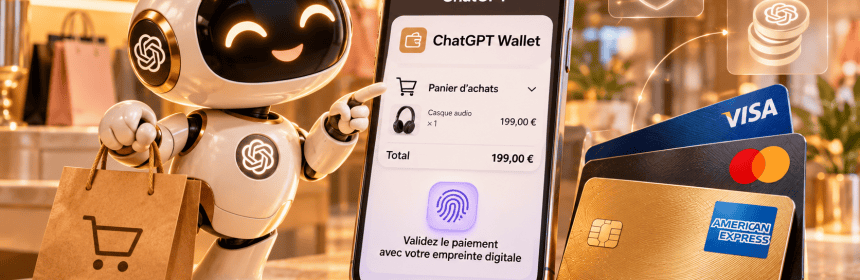
Il fallait bien que cela arrive. Après avoir appris à rédiger nos courriels, résumer nos réunions et coder nos scripts, l’intelligence artificielle réclamait la dernière chose qui lui manquait pour ressembler vraiment à un adolescent : notre carte bancaire. OpenAI a lancé le vendredi 13 novembre 2026 ChatGPT Wallet, un portefeuille numérique qui permet à ses agents personnels, les « dots », de vous aider à choisir un produit puis de finaliser l’achat à votre place. Un vendredi 13 pour confier son argent à une IA, on appréciera le sens du symbole.
Un lancement très encadré
Que les lecteurs européens se rassurent, ou se désolent : ils ne sont pas concernés pour l’instant. Le service est réservé, dans un premier temps, à un nombre limité d’abonnés ChatGPT Pro aux États-Unis, âgés d’au moins 18 ans, disposant d’une adresse de facturation américaine et d’une carte Visa, Mastercard ou American Express émise par un établissement américain. Les trois réseaux de cartes sont d’ailleurs les partenaires officiels de l’opération. OpenAI présente cette diffusion restreinte comme une phase de test destinée à améliorer le produit avant un déploiement plus large, sans calendrier pour les autres formules d’abonnement ni pour les autres pays.
Rappelons que les dots ont été présentés fin septembre lors de la conférence développeurs d’OpenAI, peu après le succès de Muse, l’agent personnel de Meta, en tête de l’App Store. Il manquait à ces agents « toujours actifs » une capacité essentielle : payer. C’est désormais chose faite.
Sous le capot : de la tokenisation, pas de la magie
Sur le plan technique, le fonctionnement est assez classique pour qui suit l’évolution des paiements en ligne depuis quelques années. L’utilisateur enregistre une fois ses cartes éligibles dans le Wallet, puis demande à son dot de l’aider dans un achat. Au moment du paiement, la carte n’est pas transmise en clair : le Wallet utilise un jeton de paiement (payment token) qui se substitue aux données réelles. Ni l’agent ni le marchand ne voient donc le numéro de carte. Le dot se contente de transmettre au commerçant les informations utiles à la livraison, comme l’adresse et les coordonnées.
Nous sommes donc sur la logique des jetons réseau que Visa et Mastercard promeuvent depuis 2025 pour le commerce dit « agentique ». Dès cette période, Visa et OpenAI avaient d’ailleurs annoncé que des identifiants de carte tokenisés pourraient alimenter les achats effectués par des agents dans ChatGPT et Codex. Précision utile pour les amateurs de Web3 qui espéraient un rebondissement : le Wallet repose sur les rails de cartes traditionnels, sans blockchain ni cryptomonnaie, et il est distinct du solde ChatGPT qui accueille les crédits de cartes cadeaux.
Le parcours d’achat, à ce stade, reste très humain. L’utilisateur vérifie les articles, le montant total et la carte utilisée, puis valide la transaction par une vérification biométrique, Face ID ou empreinte digitale, ce qui génère un enregistrement de l’autorisation. En d’autres termes, l’agent prépare le panier, vous signez le chèque. Les avantages habituels de la carte sont conservés : points de fidélité, protections et possibilité de contester une transaction.
OpenAI n’est pas votre banque (et tient à le faire savoir)
Le passage le plus instructif de l’annonce ne se trouve pas dans le communiqué mais dans les conditions d’utilisation publiées en parallèle. Le marchand y est défini comme le vendeur, et OpenAI précise noir sur blanc qu’il n’est ni une banque, ni un émetteur de cartes, ni un réseau de paiement, ni un prêteur, ni un marchand. L’entreprise ne détient pas les fonds des achats, et toute demande de remboursement ou litige sur une commande doit être adressé directement au commerçant.
Pour un juriste, c’est d’une grande clarté. Pour l’utilisateur dont l’agent aura commandé douze paquets de café au lieu de deux, c’est un peu moins réconfortant. La chaîne de responsabilité est en effet triangulaire : l’utilisateur qui approuve, l’agent qui propose, le marchand qui vend. L’acteur qui conçoit l’intelligence au milieu de la chaîne s’est soigneusement placé en dehors du périmètre de responsabilité financière. Le relevé biométrique joue ici un rôle central : il matérialise le consentement de l’utilisateur, et donc, en creux, le fait que c’est bien lui qui a validé.
La vraie promesse : la délégation complète
Le Wallet tel qu’il est lancé n’est qu’une étape. OpenAI explique qu’avec le temps, les utilisateurs devraient pouvoir déléguer entièrement leurs achats à leur agent en définissant des paramètres clairs, comme des plafonds de dépenses, des catégories d’achats ou des périodes, et en pré-approuvant ces achats grâce à des garde-fous renforcés qui reprennent les protections actuelles (vérification biométrique, traçabilité des autorisations). Aucune date n’est communiquée pour ces fonctions.
C’est là que le sujet devient intéressant, et un peu inquiétant. Tant que chaque achat passe par un contrôle humain, le risque reste contenu. Dès lors qu’un agent dispose d’une enveloppe pré-approuvée et navigue seul sur le Web, la surface d’attaque change de nature. L’injection de prompt via une page marchande piégée, une fiche produit manipulée ou un faux code promo n’est plus une curiosité de laboratoire mais un vecteur de fraude potentiel. Un plafond de dépenses limite les dégâts, il ne les empêche pas. Les équipes sécurité qui ont appris à se méfier des macros Office devront bientôt se méfier des recommandations d’achat.
Le modèle économique : gratuit, pour l’instant
OpenAI ne prélève aucune commission sur les transactions au lancement, ce qui n’exclut pas que ces achats deviennent plus tard une source de revenus. Avec plus de 1,2 milliard d’utilisateurs hebdomadaires et près de 100 millions d’abonnés payants à la fin du troisième trimestre, même une faible part d’achats passant par le Wallet ferait d’OpenAI un canal d’encaissement de premier plan. L’histoire du numérique nous a appris que « gratuit au lancement » se traduit rarement par « gratuit pour toujours ».
Ce lancement s’inscrit dans une trajectoire entamée en septembre 2025 avec Instant Checkout et l’Agentic Commerce Protocol (ACP), standard ouvert co-développé avec Stripe pour permettre aux agents de réaliser des achats sans accords spécifiques avec chaque marchand. L’accord avec PayPal annoncé dans la foulée allait dans le même sens. Le Wallet ajoute la brique qui manquait : un identifiant de paiement au niveau du compte, réutilisable d’un marchand à l’autre. Pour accompagner l’écosystème, OpenAI publie également un « Commerce Partner Playbook » destiné aux sites marchands qui souhaitent accueillir ces agents.
Les marchands ne déroulent pas tous le tapis rouge
Reste un détail qui n’en est pas un : encore faut-il que les commerçants acceptent de servir des clients synthétiques. Amazon, le plus gros d’entre eux, bloque déjà les agents IA tiers et oriente ses clients vers son propre assistant, Alexa. DoorDash et Uber indiquent pour leur part que les commandes passées par des agents restent marginales. En face, Meta affirme que le shopping assisté est l’un des usages majeurs de Muse, qui revendique plus de 10 millions d’utilisateurs. La bataille ne porte donc pas seulement sur la technologie de paiement, mais sur qui contrôlera la relation client : le marchand, la plateforme d’agents, ou le réseau de cartes.
Ce qu’il faut en retenir
À court terme, ChatGPT Wallet est un produit grand public, américain, réservé à l’offre Pro. Il ne concerne pas directement les environnements professionnels. Mais il préfigure des questions que les directions informatiques et achats vont devoir traiter rapidement.
La première est celle de la gouvernance : si un collaborateur peut demain confier des achats à un agent avec une carte personnelle ou une carte affaires, que devient le circuit d’approbation, la conformité aux référentiels fournisseurs et la piste d’audit ? La seconde concerne l’identité : un agent qui achète au nom d’une personne pose la question de la délégation d’autorité, sujet que les solutions de gestion des identités commencent à peine à aborder pour les identités non humaines. La troisième est la sécurité : la tokenisation protège le numéro de carte, pas la décision d’achat. Enfin, la question de la responsabilité, telle que formulée par OpenAI dans ses conditions, mérite une lecture attentive par les services juridiques avant toute généralisation.
En résumé, OpenAI a construit un portefeuille techniquement propre, fondé sur des standards éprouvés, avec un humain toujours dans la boucle. C’est rassurant pour la version 1. La version suivante, celle où l’agent achète seul dans une enveloppe pré-approuvée, sera le vrai test. D’ici là, gardons un œil sur nos relevés bancaires, et un doigt sur le capteur d’empreinte.

